Рынок услуг финансового лизинга: тренды, драйверы и перспективы в мире
Финансовый лизинг давно перестал быть узкоспециализированным инструментом - сегодня это один из ключевых механизмов капиталоэффективного приобретения активов. Для Ассоциации ИФЛ важно показывать рынку не только текущие объёмы, но и логику развития отрасли: какие факторы двигают рынок вперёд, какие риски нужно учитывать и где формируются новые возможности.
Масштабы и динамика рынка финансового лизинга в мире
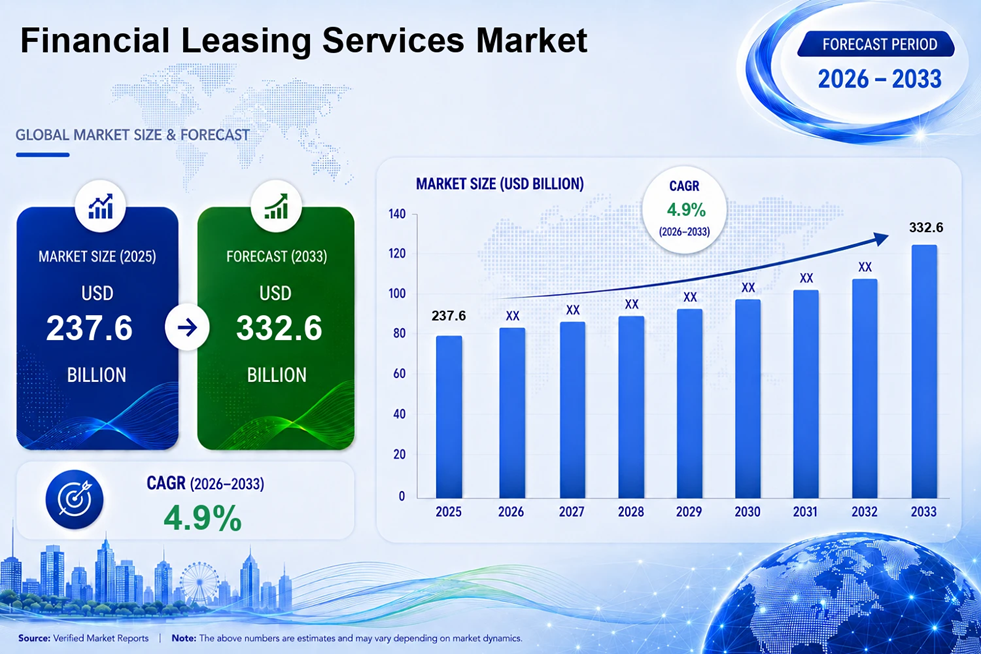
Объём рынка финансовых лизинговых услуг оценивается в 1,5 триллиона долларов США в 2024 году. По прогнозам, к 2033 году он достигнет 2,8 триллиона долларов, демонстрируя среднегодовой темп роста на уровне 7,5% в период с 2026 по 2034 год.
Масштабы и динамика рынка финансового лизинга в мире
Объём рынка финансовых лизинговых услуг оценивается в 1,5 триллиона долларов США в 2024 году. По прогнозам, к 2033 году он достигнет 2,8 триллиона долларов, демонстрируя среднегодовой темп роста на уровне 7,5% в период с 2026 по 2034 год.
Источник: Verified Market Reports (на основе агрегированных отраслевых данных и анализа торговли)
Важно сразу отделить финансовый лизинг от оперативного: в фокусе - долгосрочные соглашения, при которых арендатор принимает на себя существенные риски и выгоды от владения активом. Именно эта модель даёт компаниям гибкость: можно получить доступ к дорогостоящим активам (оборудование, транспорт, недвижимость) без крупных единовременных затрат, сохраняя при этом возможность управлять структурой баланса.
Исторически рынок зародился в начале 20 века и первоначально обслуживал промышленный и транспортный секторы. На протяжении десятилетий он развивался посредством реформ регулирования, технологических достижений и глобализации. Бум индустриализации после Второй мировой войны расширил сферу применения лизинга, а появление цифровых платформ и анализа данных в последние годы изменило операционную эффективность и возможности оценки рисков.
В нынешней глобальной экономике рынок обслуживает широкий круг клиентов: от транснациональных корпораций, модернизирующих автопарки, до правительств развивающихся стран, финансирующих инфраструктуру. Спрос особенно высок в регионах с быстрой индустриализацией, урбанизацией и развитием инфраструктуры, где лизинг является стратегическим инструментом оптимизации распределения капитала.
Несколько факторов сейчас катализируют рост: увеличение сложности активов, требующих специализированного финансирования, переход к внебалансовому учету для улучшения финансовых показателей и растущее принятие лизинга в качестве предпочтительной стратегии управления активами. Кроме того, технологические инновации и изменения в регулировании делают лизинг более доступным и прозрачным, что еще больше ускоряет расширение рынка.
Ключевые драйверы роста
Несколько крупных факторов формируют траекторию развития рынка:
Несколько крупных факторов формируют траекторию развития рынка:
- Цифровая трансформация. Платформы на базе ИИ, меняют операционную модель лизинга: оценка рисков становится точнее, управление контрактами - автоматизированным, а мониторинг активов - непрерывным. Это снижает издержки и повышает прозрачность сделок. По мере ускорения внедрения цифровых технологий лизинговые компании могут предлагать более гибкие, прозрачные и эффективные услуги, способствуя росту рынка.
- Инфраструктурный рост в развивающихся регионах. Азиатско‑Тихоокеанский регион, Африка, Латинская Америка - здесь урбанизация и индустриализация создают устойчивый спрос на гибкие механизмы финансирования активов, которые поддерживают инфраструктурные проекты, расширение производства и модернизацию автопарка, тем самым способствуя расширению рынка в этих регионах.
- ESG‑повестка. Лизинг помогает компаниям быстрее обновлять парк на энергоэффективное оборудование и «зелёные» активы (электромобили, ВИЭ‑инфраструктура), не отвлекая крупные средства из оборота. Это согласуется с корпоративными целями устойчивого развития и нормативным давлением, что делает лизинг неотъемлемой частью стратегий ESG, что, в свою очередь, стимулирует рост рынка.
- Рост сложности активов. Медицинское оборудование, IT‑инфраструктура, энергетические установки - для таких активов владение часто менее практично, чем лизинг с сервисной поддержкой и обновлением. Лизинговые компании разрабатывают индивидуальные решения для сложных активов, таких как медицинское оборудование для визуализации или инфраструктура возобновляемых источников энергии, создавая новые потоки доходов и расширяя охват рынка.
- Консолидация и партнёрства. Крупные финансовые институты усиливают лизинговые направления или создают альянсы с технологическими компаниями, чтобы расширить предложение и повысить устойчивость бизнеса.
Сегментация: где формируется основной спрос
На рынке выделяются несколько ключевых сегментов:
Региональные факторы, такие как инвестиции в городскую инфраструктуру и благоприятная нормативно-правовая база в Азиатско-Тихоокеанском регионе и Северной Америке, подпитывают этот спрос. Тенденции отрасли указывают на переход к гибким соглашениям об аренде коммерческой недвижимости в соответствии с тенденциями корпоративной гибкости и удаленной работы.
Разрыв внутри сегментов очевиден, поскольку цифровые платформы позволяют малым и средним предприятиям более легко получить доступ к вариантам лизинга, бросая вызов традиционным поставщикам. Например, лизинговые стартапы, основанные на финансовых технологиях, набирают обороты, предлагая оптимизированные онлайн-услуги, которые угрожают доле рынка признанных игроков. Этот сдвиг подчеркивает важность технологических инноваций и моделей, ориентированных на клиента, для поддержания конкурентного преимущества.
В целом, прочные позиции сегмента лизинга оборудования подкреплены его глубокой интеграцией в основные производственные процессы, однако быстрый рост лизинга недвижимости отражает более широкие экономические и демографические сдвиги. Эти тенденции подчеркивают рынок с переходной экономикой, где технологические возможности и региональное развитие меняют динамику сегмента.
На рынке выделяются несколько ключевых сегментов:
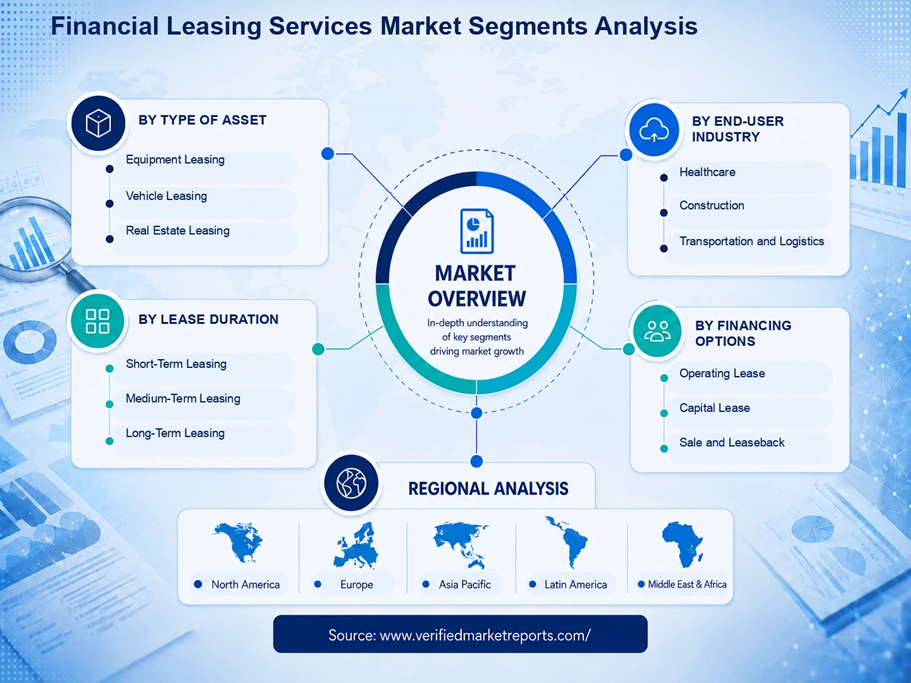
- Лизинг оборудования - сейчас доминирующий сегмент. Он востребован в производстве, здравоохранении, транспорте и логистике. Причина - высокие капитальные затраты на технику и потребность в регулярной технологической модернизации.
- Лизинг недвижимости - самый быстрорастущий сегмент. Тренд поддерживают урбанизация, развитие коммерческой недвижимости и популярность моделей аренды с выкупом. Особенно заметен рост в Азиатско‑Тихоокеанском регионе и Северной Америке.
Региональные факторы, такие как инвестиции в городскую инфраструктуру и благоприятная нормативно-правовая база в Азиатско-Тихоокеанском регионе и Северной Америке, подпитывают этот спрос. Тенденции отрасли указывают на переход к гибким соглашениям об аренде коммерческой недвижимости в соответствии с тенденциями корпоративной гибкости и удаленной работы.
Разрыв внутри сегментов очевиден, поскольку цифровые платформы позволяют малым и средним предприятиям более легко получить доступ к вариантам лизинга, бросая вызов традиционным поставщикам. Например, лизинговые стартапы, основанные на финансовых технологиях, набирают обороты, предлагая оптимизированные онлайн-услуги, которые угрожают доле рынка признанных игроков. Этот сдвиг подчеркивает важность технологических инноваций и моделей, ориентированных на клиента, для поддержания конкурентного преимущества.
В целом, прочные позиции сегмента лизинга оборудования подкреплены его глубокой интеграцией в основные производственные процессы, однако быстрый рост лизинга недвижимости отражает более широкие экономические и демографические сдвиги. Эти тенденции подчеркивают рынок с переходной экономикой, где технологические возможности и региональное развитие меняют динамику сегмента.
Региональные особенности
География рынка неоднородна:
Наиболее важной региональной тенденцией, за которой следует следить, является растущая интеграция цифровых платформ в Азиатско-Тихоокеанском регионе, которая снижает входные барьеры и расширяет доступ к лизинговым услугам среди малых и средних предприятий. Ожидается, что в течение следующих трех лет проникновение цифровых технологий ускорится, способствуя региональному росту и меняя конкурентную среду.
География рынка неоднородна:
- Азиатско‑Тихоокеанский регион - лидер по темпам роста. Здесь лизинг активно поддерживается государством, а цифровые платформы снижают барьеры для малого и среднего бизнеса. Эта среда способствует развитию динамичной экосистемы местных лизинговых компаний и привлекает международных игроков, стремящихся к региональной экспансии.
- Северная Америка и Европа - зрелые рынки с развитой правовой и финансовой инфраструктурой. Рост здесь более умеренный, но устойчивый за счёт инноваций и консолидации.
- Африка и Латинская Америка - перспективные, но сложные рынки. Основные барьеры - доступ к капиталу, правовая неопределённость и низкая осведомлённость. При этом именно здесь формируются долгосрочные возможности для стратегических игроков.
Наиболее важной региональной тенденцией, за которой следует следить, является растущая интеграция цифровых платформ в Азиатско-Тихоокеанском регионе, которая снижает входные барьеры и расширяет доступ к лизинговым услугам среди малых и средних предприятий. Ожидается, что в течение следующих трех лет проникновение цифровых технологий ускорится, способствуя региональному росту и меняя конкурентную среду.
Источник: Verified Market Reports (на основе агрегированных отраслевых данных и анализа торговли)
Риски и ограничения
Несмотря на позитивные прогнозы, рынок сталкивается с рядом вызовов:
Несмотря на позитивные прогнозы, рынок сталкивается с рядом вызовов:
- Регуляторная неоднородность. Различия в законодательстве и стандартах отчётности между странами усложняют трансграничные сделки и масштабирование.
- Высокие входные барьеры. Создание лизинговой компании требует значительного капитала и развитой технологической инфраструктуры, что ограничивает доступ новых игроков и может сдерживать рост, особенно в регионах, где доступ к капиталу ограничен или где нормативно-правовая база неопределенна.
- Восприятие и доверие. В некоторых сегментах, особенно среди малого и среднего бизнеса, сохраняется недоверие к лизингу из‑за недостаточной финансовой грамотности или культурных установок в отношении собственности.
- Насыщение и конкуренция. На зрелых рынках высокая конкуренция приводит к ценовым войнам и снижению маржинальности. Такое насыщение может привести к снижению рентабельности и препятствованию инновациям, создавая потолок для роста в определенных сегментах, особенно в развитых странах с хорошо развитыми лизинговыми экосистемами.
- Макроэкономические и геополитические риски. Экономические спады, валютные колебания и санкции могут влиять на стоимость активов и доступность финансирования.
Конкурентная среда и роль нишевых игроков
На глобальном рынке доминируют крупные финансовые группы (GE Capital, Siemens Financial Services, BNP Paribas Leasing Solutions и др.), которые делают ставку на масштаб, диверсификацию и технологии. Одновременно растёт роль нишевых и финтех‑игроков: они быстрее адаптируются к запросам клиентов, предлагают цифровые сервисы и специализируются на отдельных отраслях (например, лизинг для сельского хозяйства, транспорта, «зелёной» энергетики)
На глобальном рынке доминируют крупные финансовые группы (GE Capital, Siemens Financial Services, BNP Paribas Leasing Solutions и др.), которые делают ставку на масштаб, диверсификацию и технологии. Одновременно растёт роль нишевых и финтех‑игроков: они быстрее адаптируются к запросам клиентов, предлагают цифровые сервисы и специализируются на отдельных отраслях (например, лизинг для сельского хозяйства, транспорта, «зелёной» энергетики)
Перспективы и возможности для участников рынка
В ближайшие пять лет рынок будет развиваться за счёт:
Особенно перспективными выглядят сегменты оборудования для возобновляемой энергетики, парков электромобилей и специализированной техники - здесь лизинг может стать основным каналом финансирования.
В ближайшие пять лет рынок будет развиваться за счёт:
- расширения цифровых лизинговых платформ и автоматизации процессов;
- роста «зелёного» лизинга и ESG‑ориентированных продуктов;
- усиления консолидации: крупные игроки будут приобретать специализированные компании для расширения портфеля и технологических возможностей;
- освоения недостаточно развитых рынков, где потенциал роста пока не реализован.
Особенно перспективными выглядят сегменты оборудования для возобновляемой энергетики, парков электромобилей и специализированной техники - здесь лизинг может стать основным каналом финансирования.
